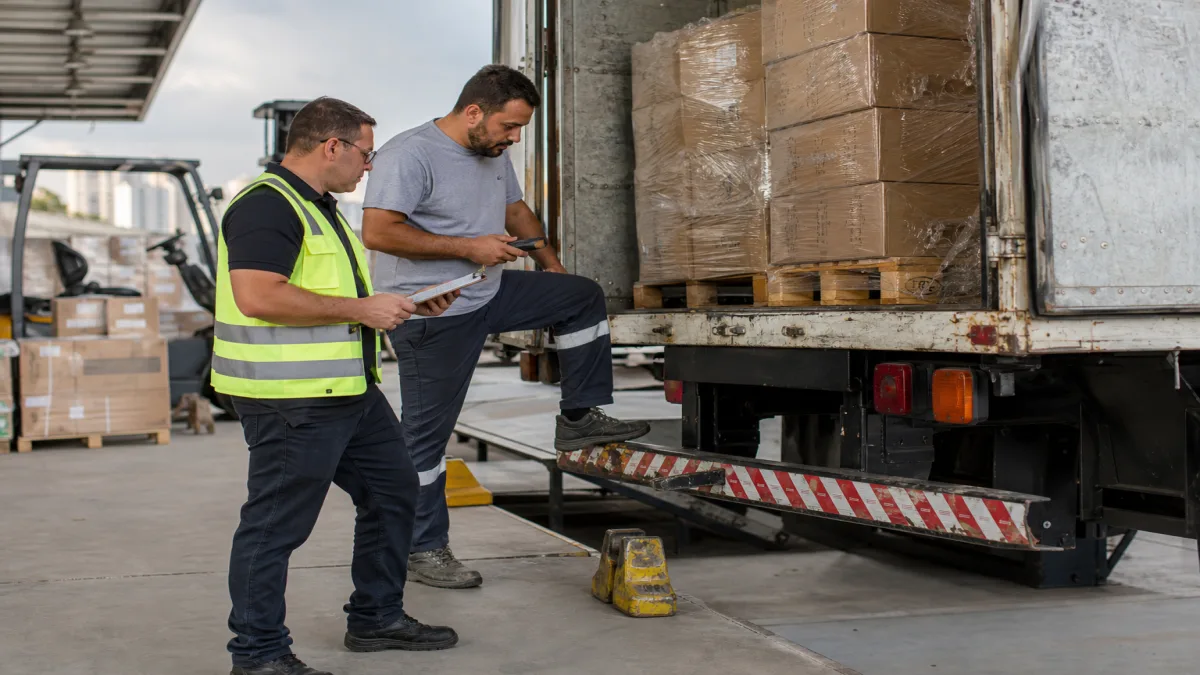
Uma carga parada por avaria, furto ou tombamento compromete entrega, fluxo de caixa e relacionamento comercial em poucas horas. Por isso, o seguro de cargas deixou de ser um acessório e passou a ser parte da gestão de risco de autônomos, embarcadores e pequenas empresas, inclusive em operações com origem ou destino em São Paulo, SP. Mais do que indenizar prejuízos, ele organiza responsabilidades entre quem embarca, quem transporta e qual seguradora responde em cada evento coberto.
Seguro de cargas é o contrato que protege mercadorias durante o transporte contra riscos definidos na apólice, como acidentes, roubo, extravio parcial, avarias e eventos específicos previstos em cláusula. A contratação correta depende do tipo de operação, da mercadoria, do modal e da responsabilidade assumida no frete. É aqui que muitos erros acontecem: contratar um produto genérico para uma operação que exige cobertura específica, franquia compatível e averbação bem controlada.
O que o seguro de cargas cobre e como funciona
Na prática, o seguro de cargas funciona por apólice com condições gerais, coberturas básicas, coberturas adicionais e regras de comunicação da operação. O ponto central é simples: nem todo sinistro de transporte gera indenização automática. A seguradora analisa nexo entre evento, documentação, gerenciamento de risco exigido e enquadramento da mercadoria na apólice. Entender isso evita a falsa sensação de proteção que aparece quando a empresa compra apenas pelo preço.
Modalidades e responsabilidades entre embarcador e transportador
Existem seguros voltados ao dono da mercadoria e outros ligados à responsabilidade civil do transportador. No transporte rodoviário, aparecem com frequência o RCTR-C, que trata de danos à carga em acidentes com o veículo transportador, o RC-DC, focado em desaparecimento de carga em situações cobertas, e o RCTA-C, usado em operações aéreas. Em operações específicas, também podem surgir RCA-C, RCTR-VI para verbas e interesses e coberturas de RC Danos Ambientais quando a natureza da carga ou do evento cria obrigação de reparar terceiros e meio ambiente. Para contratar bem, a corretora precisa mapear quem emite o conhecimento de transporte, quem assume o risco contratual e se a mercadoria deve ter cobertura do embarcador, do transportador ou das duas partes.
Coberturas básicas, adicionais e cláusulas que mudam a indenização
A cobertura para roubo e furto nem sempre é automática, e essa distinção precisa ser lida na apólice com atenção. Muitas operações exigem cobertura adicional para roubo, desaparecimento de carga, quebra, água doce, carga e descarga, armazenagem temporária e avarias particulares, além de cláusulas específicas sobre rastreador, isca, escolta ou parada em local homologado. O seguro de cargas também pode incluir extensão para viagens nacionais, internacionais ou multimodais, mas cada uma depende da redação contratual. Em uma regulação de sinistro, a diferença entre receber ou discutir negativa costuma estar exatamente nessas cláusulas, não no nome comercial do produto.
Quais documentos sustentam cobertura e regulação do sinistro
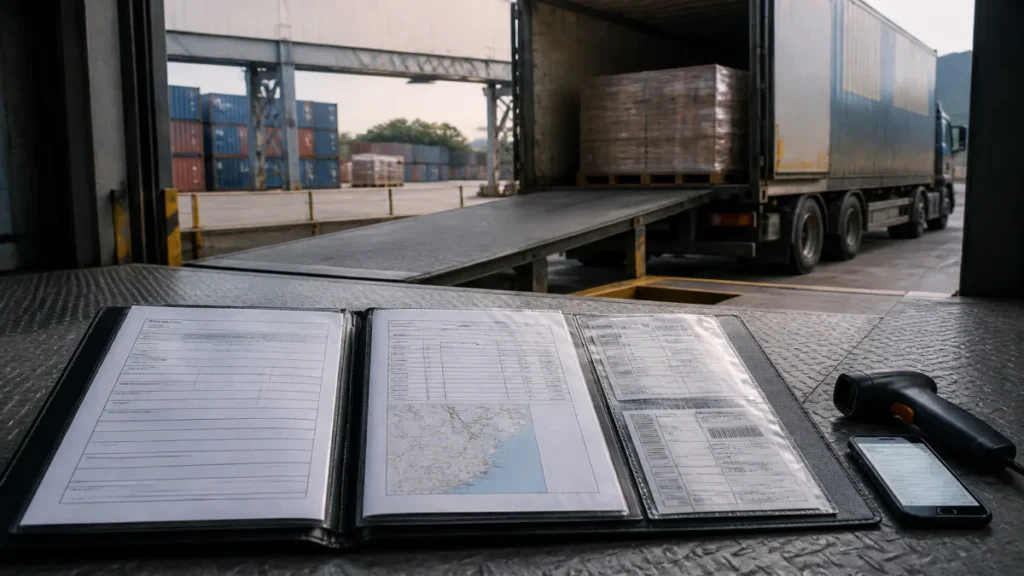
Documento não é burocracia lateral, é prova do risco assumido. Para contratar seguro de cargas, normalmente entram CNPJ ou CPF, dados do transportador, relação de mercadorias, valor embarcado, rotas, notas fiscais, conhecimento de transporte, histórico operacional e informações sobre gerenciamento de risco. Em caso de avaria ou roubo, a seguradora costuma pedir boletim de ocorrência quando cabível, canhoto, manifesto, fotos, laudo, carta protesto, comprovantes de entrega parcial e documentos fiscais da mercadoria. Quem mantém averbação correta e rotina documental em sistema reduz atrito na análise de indenização em caso de avaria.
Como contratar seguro de cargas sem errar na operação
Contratar seguro de cargas do jeito certo começa pelo desenho do risco, não pela cotação. Uma corretora técnica vai separar tipo de mercadoria, frequência de embarques, valor máximo por viagem, rotas críticas, agregamento de carga e perfil do motorista antes de falar em prêmio. Esse diagnóstico define se o foco será seguro para transporte rodoviário, cobertura avulsa para embarques esporádicos ou apólice anual com averbação recorrente.
Informações que entram na cotação de seguro de carga
Uma boa cotação de seguro de carga depende de dados consistentes. A seguradora costuma avaliar NCM ou descrição da mercadoria, origem e destino, valor médio e máximo transportado, tipo de embalagem, veículo utilizado, percurso, histórico de sinistros e procedimentos de segurança, como rastreamento via Sascar, Omnilink ou Autotrac. Sem esse detalhamento, o preço pode até parecer competitivo, mas o seguro de cargas corre o risco de sair desalinhado da exposição real. Para autônomos e pequenas empresas, esse ponto é decisivo porque mercadoria de alto valor agregado ou rota com maior incidência de roubo altera aceitação e exigências operacionais.
Passo a passo para emissão e averbação correta
Depois da análise, vem a emissão da apólice e a rotina que sustenta a cobertura. O processo saudável segue uma sequência objetiva: proposta, conferência de limites, definição das cláusulas, vistoria ou questionário de risco quando exigido, emissão e averbação de cada embarque no prazo contratado. Veja o que costuma mudar de acordo com o perfil operacional:
| Situação | O que a corretora precisa validar | Ponto crítico |
|---|---|---|
| Embarque eventual | Valor da mercadoria, rota e data exata da viagem | Não perder o momento da averbação |
| Operação recorrente | Integração entre faturamento, logística e sistema da seguradora | Falha de averbação por volume |
| Carga visada | Rastreamento, plano de viagem e regras de parada | Descumprimento do gerenciamento de risco |
| Sinistro com avaria | Notas fiscais, fotos, laudo e registro da ocorrência | Prova insuficiente do dano |
Se a empresa vende para grandes redes ou marketplaces, vale alinhar a apólice com o SLA logístico e com as exigências contratuais do cliente. Um seguro de cargas bem operado não depende só de cobertura ampla; depende de processo interno para averbar, arquivar prova da viagem e comunicar ocorrência rapidamente. Em corretora, esse acompanhamento evita o erro clássico de descobrir exclusão somente depois do sinistro.
Melhores coberturas para cargas e decisões estratégicas
Escolher as melhores coberturas para cargas significa equilibrar exposição real, exigência contratual e custo de retenção do risco. Nem sempre a apólice mais barata protege melhor, e nem toda cobertura ampla faz sentido para quem transporta mercadoria comum em trajetos curtos. O melhor seguro de cargas é o que conversa com a operação, com limite compatível e com cláusulas que você realmente consegue cumprir no dia a dia.
Quando ampliar cobertura e quando evitar excesso de apólice
Há situações em que ampliar o seguro de cargas é coerente: mercadoria eletrônica, farmacêutica, bebidas, alto valor por veículo, rota com restrição de parada, redespacho e operações com transbordo. Nesses casos, cobertura para roubo e furto, despesas de salvamento, carga e descarga e cláusulas específicas de avaria costumam fazer diferença real. Por outro lado, contratar extensões que a operação não utiliza eleva custo sem ganho técnico. Uma corretora experiente confronta o contrato de frete, o histórico de perdas e as exigências da seguradora antes de recomendar coberturas adicionais.
Erros que mais geram negativa ou atraso de indenização
Muita negativa não nasce do sinistro, nasce da contratação mal enquadrada. Entre os problemas mais comuns estão mercadoria embarcada fora do escopo da apólice, ausência de averbação, divergência entre nota fiscal e conhecimento, descumprimento do plano de gerenciamento de risco e comunicação tardia do evento. Em operações na Grande São Paulo, onde janelas de coleta, redespacho e parada são mais pressionadas, esse controle precisa ser ainda mais rigoroso. O seguro de cargas protege patrimônio e continuidade operacional, mas só entrega esse resultado quando a apólice, a documentação e a execução da viagem falam a mesma língua.
Não deixe sua carga “coberta no papel” e desprotegida na prática. Nós da Ataliba Ortiz, com mais de 20 anos, revisamos sua operação, identificamos responsabilidades e ajudamos a escolher apólice, coberturas e franquia corretas para roubo, avarias e extravio, com a averbação sob controle. Quer uma análise do seu caso? Fale no WhatsApp (11) 98762-9340 e garantimos o enquadramento certo antes de acontecer o problema.